Plazo Credit
Miguel Fenollosa
Head of Sales de Plazo Credit
“La flexibilidad debe ir acompañada de transparencia”

Medio de Prensa: Actualidad Económica
Sectores: Economía | Medios de pago
Fecha de publicación
15/11/2026
Versión online o papel publicada por el medio en su página web o tirada nacional
Miguel Fenollosa
Head of Sales de Plazo Credit
ID Finance impulsa con Plazo y Turrón un modelo de pagos flexibles integrado en la tarjeta, pensado para simplificar la financiación y ampliar las opciones de usuarios y comercios.
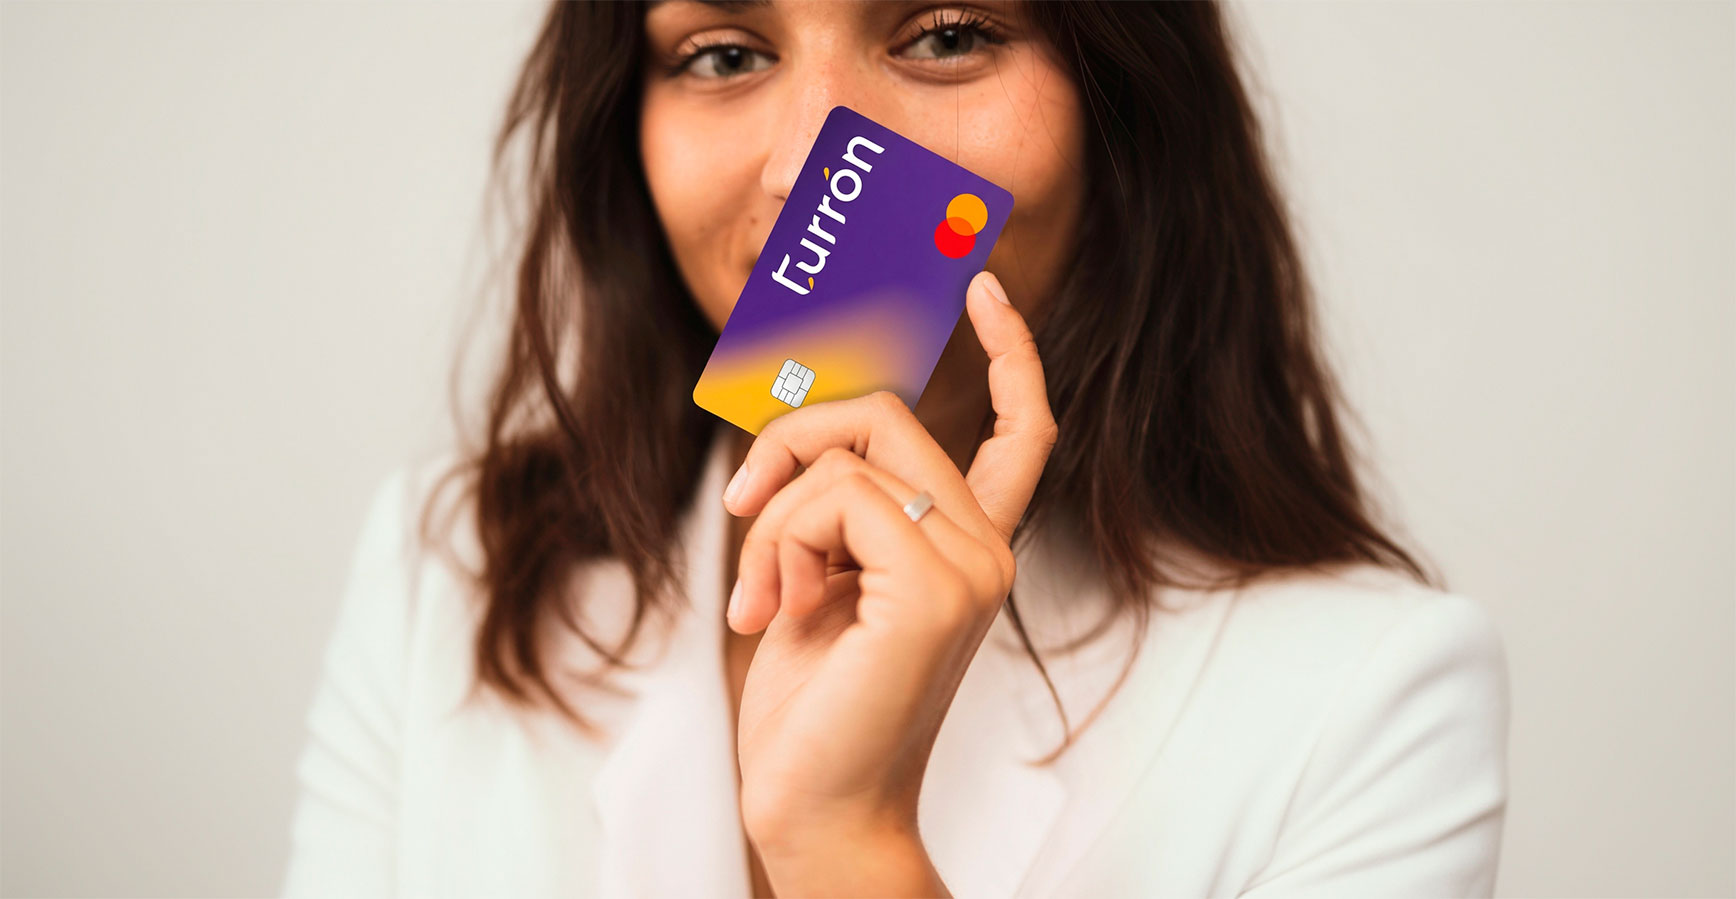
Los pagos flexibles avanzan hacia modelos cada vez más integrados en la experiencia del usuario. ID Finance lo hace con Plazo y Turrón, una solución que combina cuenta, tarjeta y pago fraccionado. Su principal novedad es integrar el buy now, pay later en la propia tarjeta, permitiendo dividir automáticamente las compras en comercios adheridos sin intereses ni pasos adicionales.
¿Qué está cambiando en la forma en que queremos pagar y financiar las compras?
Estamos observando un cambio en las expectativas de los consumidores, que buscan mayor flexibilidad para gestionar sus gastos sin renunciar a la sencillez, la transparencia y el control. Aplazar una compra ya no se entiende solo como financiación, sino también como una herramienta para organizar mejor el presupuesto. Además, los usuarios están acostumbrados a gestionar sus finanzas desde el móvil y esperan soluciones ágiles, accesibles e integradas en sus operaciones cotidianas.
También gana peso la transparencia: la flexibilidad debe ir acompañada de información clara sobre importes, plazos y condiciones. El futuro de los pagos flexibles pasa por combinar facilidad de uso, capacidad de elección y transparencia, fomentando un uso responsable de la financiación.
¿Qué aporta integrar el pago fraccionado directamente en una tarjeta frente al modelo tradicional de BNPL?
La principal diferencia es que el pago fraccionado está integrado en la propia tarjeta, no en el proceso de compra. Con Turrón, el cliente paga como con cualquier otra tarjeta y, en los comercios adheridos, la compra se divide automáticamente en cuotas sin intereses ni costes adicionales. Así se eliminan pasos extra tanto en tienda física como online. Además, el usuario puede consultar previamente en la app las condiciones y plazos de cada comercio. Lo habitual son tres cuotas mensuales, aunque en algunos establecimientos puede ampliarse hasta 12 meses, combinando flexibilidad, sencillez y transparencia.
¿Qué gana un comercio al ofrecer esta alternativa?
Una de las principales ventajas de Turrón es que permite ofrecer pagos flexibles sin desarrollos tecnológicos, nuevas integraciones ni cambios en los procesos de cobro. Esto facilita su adopción tanto en comercios físicos como online, independientemente de su tamaño.
Desde el punto de vista comercial, el fraccionamiento puede mejorar la conversión, elevar el importe medio de compra y favorecer la recurrencia. Además, incorpora incentivos como el cashback en los comercios adheridos. El objetivo es convertir los pagos flexibles en una herramienta para impulsar las ventas y fidelizar clientes sin añadir complejidad a la operativa del establecimiento.
¿Hasta dónde queréis llevar Plazo y qué papel jugarán soluciones como Turrón?
Queremos consolidar Plazo como una plataforma de referencia en financiación al consumo en España, con una oferta cada vez más completa y digital. Partimos de una base sólida: en 2025 alcanzamos la rentabilidad neta, triplicamos la cartera crediticia y superamos los 400.000 clientes. Turrón es clave en esta nueva etapa, porque supone nuestra entrada en BNPL con un modelo que integra el pago fraccionado en la tarjeta. Ahora queremos ampliar la red de comercios adheridos y seguir desarrollando un ecosistema de financiación, pagos y servicios de valor añadido.
Galería de imagenes
ultimas publicaciones
Renterus
KRUK España
Mitie
CESAE
No results found.
Otras ediciones
Plazo Credit

Plazo Credit

Plazo Credit
No results found.
El pago fraccionado está integrado en la propia tarjeta